 /posztok.hu


Forsthofferhez egy kérdés!
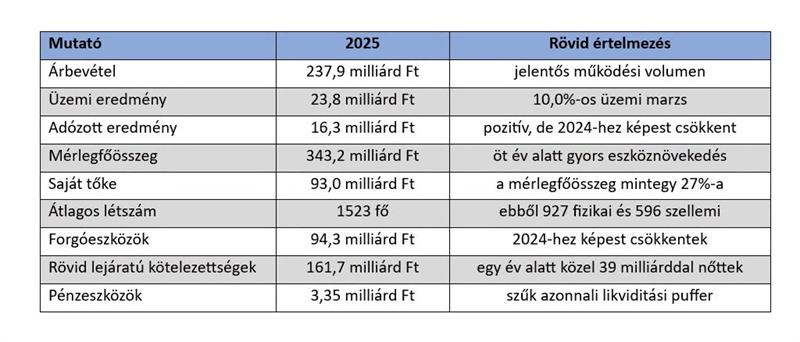
 Hogyan kerülhet csődeljárásba egy közel 238 milliárd forintos árbevételű, 16 milliárd forint feletti nyereséget termelő vállalatcsoport?
A Bayer Construct esete jól példázza, hogy a számviteli nyereség, a vállalati vagyon és a rövid távú fizetőképesség nem feltétlenül jár együtt.
 A vállalatcsoport 2025-ben közel 238 milliárd forintos árbevételt és 16,3 milliárd forintos adózott eredményt ért el, miközben gyors növekedése, kiterjedt projektportfóliója, vertikálisan integrált működése és a kapcsolt vállalkozások közötti finanszírozás egyre jelentősebb likviditási igényt teremtettek.A forgóeszközök csökkenése, a rövid lejáratú kötelezettségek 161,7 milliárd forintra emelkedése, a 0,58-as likviditási ráta és a mindössze 3,35 milliárd forintos pénzeszközállomány már 2025 végén is komoly sérülékenységet jelzett.
 Erre érkezett rendkívüli sokként a Zugló Városközponttal kapcsolatos állami döntés. A Magyar Nemzeti Vagyonkezelő elállt az irodakomplexum megvásárlásától, és visszakövetelte a korábban kifizetett mintegy 315 milliárd forintot, valamint további kötbér- és kártérítési igényeket helyezett kilátásba. Mivel a Bayer Construct készfizető kezességet vállalt a projektcég kötelezettségeiért, a jogvita a csoport pénzügyi stabilitását is közvetlenül veszélyeztetheti.
 A legutóbbi fejlemények azt is megmutatták, hogy a kockázat nem korlátozódik erre az egyetlen projektre. A miniszterelnöki közlés szerint a Magyar Fejlesztési Bank közvetlen és közvetett kitettsége a Bayer-csoporttal szemben megközelítheti a 207 milliárd forintot. Ez az összeg a tételes adatok és az esetleges átfedések ismerete nélkül nem adható egyszerűen hozzá a zuglói követeléshez, de arra utal, hogy az állam pénzügyi érdekeltsége jóval szélesebb lehet a Bosnyák téri ügynél. A zuglói önkormányzat által kezdeményezett újabb per pedig tovább ronthatja az elkészült irodakomplexum értékesíthetőségét, és ezzel a reorganizáció egyik lehetséges fedezetének értékét is.
 A kormány ezért a Bayer Construct és a ZVK Development csődeljárását stratégiailag kiemelt jelentőségűvé minősítette. Ez nem állami mentőcsomagot, államosítást vagy az MNV követelésének automatikus elismerését jelenti, hanem szorosabb és közvetlenebb állami eljárási kontrollt. A kizárólagos állami tulajdonban álló Nemzeti Reorganizációs Nonprofit Kft. vagyonfelügyelőként betekinthet a könyvekbe, a szerződésekbe és a pénzforgalmi számlákba, nyilvántartja a hitelezői igényeket, valamint jóváhagyja az új vagyoni kötelezettségvállalásokat. A minősítés így növelheti az átláthatóságot és mérsékelheti a vagyonvesztés kockázatát, de önmagában nem garantálja sem a csődegyezséget, sem az állami és magánhitelezői követelések teljes megtérülését. A zuglói döntés tehát a csődeljárás legközvetlenebb katalizátorának tekinthető, de egy már korábban kialakult likviditási és finanszírozási feszültséget élezett ki.
 A Bayer országos értelemben továbbra sem tekinthető olyan tartóoszlopnak, amelynek kiesése önmagában megrendítené a teljes magyar gazdaságot. Jelentős építőipari, pénzügyi és állami kapcsolatrendszere miatt azonban olyan kockázati csomóponttá vált, amelyen keresztül a veszteségek a lakásprojektekre, az alvállalkozókra, a beszállítókra, a munkavállalókra, a finanszírozó intézményekre, a kereskedelmi bérlőkre és végső soron az adófizetőkre is tovaterjedhetnek.
 A következő időszak meghatározó kérdése ezért az lesz, hogy sikerül-e egyezséget kötni a hitelezőkkel, elkülöníteni és egyben tartani az életképes projekteket, biztosítani azok finanszírozását, valamint helyreállítani a beszállítók, a lakásvásárlók és a pénzügyi partnerek bizalmát. Ha ez nem sikerül, a csődeljárást felszámolás követheti, amelyben már nem a vállalatcsoport megőrzése, hanem a megmaradt vagyon értékesítése és a veszteségek hitelezők közötti elosztása kerülne a középpontba.
A teljes elemzés linkje a kommentek között.
 ️Nekem az a véleményem az, hogy sem a férg€zés sem a lent felsorolt gyalázkodások nem méltók a magyar parlamenthez.
 ️Videón, ahogy a tiszások rádöbbennek: át lettek verve az akkumulátorgyárak kapcsán is!